Mercado europeo de almacenamiento en baterías proyecta duplicarse de 34 GWh (2025) a 65 GWh (2026), impulsado por proyectos utility-scale e integración de energías renovables.
El mercado europeo de almacenamiento en baterías ingresa en una nueva fase mientras los proyectos a escala de servicios públicos se convierten en el principal motor de crecimiento de la industria, creando nuevas oportunidades para los fabricantes mientras reconfiguran la competencia en los mercados residencial y comercial. Según nuevos cálculos de EUPD Research, se proyecta que las instalaciones anuales de almacenamiento en baterías de Europa (UE + Reino Unido + Suiza + Noruega + Ucrania) aumenten de 34 gigavatios-hora (GWh) en 2025 a 65 GWh en 2026, marcando uno de los períodos más rápidos de expansión del mercado en la región.
El cambio refleja más que una demanda de baterías más fuerte. Los precios de la electricidad más altos, los mercados energéticos más ajustados, la expansión de la generación renovable y las medidas políticas de apoyo están transformando el almacenamiento de una tecnología complementaria en una parte cada vez más importante del sistema eléctrico europeo. En lugar de servir únicamente como solución de respaldo para hogares y empresas, las baterías se están convirtiendo en una herramienta crítica para equilibrar los sistemas de energía mientras la solar y la eólica representan una mayor proporción de la generación de electricidad.
Los hallazgos recientes de la Encuesta de Clima Empresarial de EUPD Research indican una demanda optimista en los principales mercados europeos. La encuesta recopiló respuestas de una amplia base de empresas de instalación, proporcionando una visión representativa del sentimiento actual del mercado.
Figura 1: Demanda de Solar y Almacenamiento en los Principales Mercados Europeos
Proyectos a Escala de Servicios Públicos Impulsan la Próxima Ola de Crecimiento
El mayor impulso emerge en proyectos de baterías a gran escala conectados directamente a la red. EUPD Research espera que el segmento de servicios públicos instale un récord de aproximadamente 44 GWh de almacenamiento en 2026, lo que lo convierte en el mayor contribuidor al crecimiento general del mercado europeo.
Los países con flota renovable en rápida expansión lideran esa transición, ya que los operadores de red dependen cada vez más de las baterías para trasladar la electricidad entre diferentes horas del día, mejorar la flexibilidad del sistema y respaldar la estabilidad de la red. Aunque los precios de la electricidad se han moderado desde los picos extraordinarios observados durante la crisis energética europea, siguen siendo lo suficientemente altos en muchos mercados para fortalecer el caso de negocio de las inversiones en almacenamiento.
La política refuerza esa tendencia. Las reformas del mercado eléctrico europeo, los mecanismos de financiación, las mejoras en los permisos y las medidas nacionales de apoyo al almacenamiento están creando un entorno más favorable para la implementación, particularmente para proyectos más grandes que ayudan a integrar volúmenes crecientes de electricidad renovable. Al mismo tiempo, las estructuras de incentivos cambiantes en varios países están alentando a hogares y empresas a maximizar el autoconsumo, haciendo que las baterías sean más atractivas a medida que los pagos de exportación de energía solar en azoteas disminuyen o los esquemas de compensación neta comienzan a eliminarse gradualmente.
Proyectos Más Grandes Reconfiguran el Panorama Competitivo
La expansión del almacenamiento a escala de servicios públicos está cambiando la forma en que los fabricantes participan en el mercado europeo de almacenamiento en baterías. A medida que los proyectos se vuelven más grandes y complejos, las empresas de ingeniería, adquisiciones y construcción (EPC) se están especializando cada vez más, creando un ecosistema de proyectos más estructurado que el mercado fragmentado que caracterizó las fases anteriores de implementación.
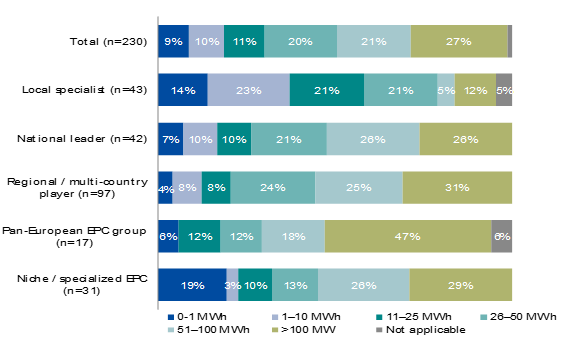
Los conocimientos del Monitor EUPD PV and Storage C&I EPC© 2026 recientemente publicado indican que los contratistas locales continúan sirviendo instalaciones más pequeñas, mientras que los líderes nacionales, los actores regionales y las firmas paneuropeas asumen proyectos de baterías progresivamente más grandes en múltiples países. Esa diferenciación está creando múltiples rutas de mercado para los fabricantes, permitiendo a los proveedores construir asociaciones a largo plazo con contratistas especializados en entrega a escala de infraestructura en lugar de depender principalmente de las ventas de equipos.
El tamaño del proyecto define cada vez más el posicionamiento competitivo. Las empresas enfocadas en sistemas más pequeños continúan sirviendo mercados distribuidos, mientras que las empresas capaces de entregar proyectos más grandes se están volviendo más importantes a medida que los servicios públicos, desarrolladores y clientes industriales buscan instalaciones de mayor capacidad. El resultado es un mercado donde las asociaciones y las capacidades de entrega se están volviendo tan importantes como la tecnología de baterías en sí.
Figura 2: Capacidad Anual Instalada de EES | Tipo de Empresa | 2025
El Almacenamiento Residencial Entra en una Fase Más Competitiva
Mientras la implementación a escala de servicios públicos se acelera, el almacenamiento distribuido está entrando en una etapa más madura en lugar de ralentizarse. El mercado residencial europeo se está volviendo cada vez más sofisticado a medida que los fabricantes se expanden más allá de las baterías independientes hacia ecosistemas energéticos del hogar más amplios que combinan energía solar en azoteas, carga de vehículos eléctricos, bombas de calor, software de gestión de energía y servicios de flexibilidad de red.
Varias fuerzas del mercado continúan apoyando la adopción residencial. Los altos precios de electricidad minorista, los costos decrecientes de baterías, los incentivos fiscales, las exenciones del impuesto al valor agregado (IVA) y el creciente interés en la independencia energética siguen siendo impulsores importantes en toda Europa. Sin embargo, el mercado también enfrenta desafíos persistentes, incluida la implementación desigual de medidores inteligentes, restricciones de financiación, escasez de mano de obra y la reducción gradual de algunos programas de subsidios en ciertos países.
A pesar de esos obstáculos, EUPD Research espera que Europa instale aproximadamente 15 GWh de nueva capacidad de baterías residenciales durante 2026, siendo Alemania, Italia, los Países Bajos, Austria y el Reino Unido algunos de los mercados con mejor desempeño.
Según el último EES Report Europe© H1 2026 de EUPD Research, el panorama competitivo está evolucionando tan rápidamente como la implementación. Las clasificaciones de proveedores residenciales ya han cambiado entre 2025 y la primera mitad de 2026, ilustrando qué tan rápidamente los fabricantes están compitiendo por la cuota de mercado a medida que cambian las preferencias de los clientes. El mercado de almacenamiento residencial de Alemania se está volviendo cada vez más fragmentado, ya que la cuota se desplaza gradualmente desde los proveedores líderes. La cuota combinada de los principales proveedores disminuyó entre 2025 y H1 2026, mientras que las marcas de tamaño mediano y las marcas más pequeñas expandieron su presencia. Estas tendencias apuntan a un mercado donde la competencia se está intensificando y las posiciones de liderazgo se están volviendo menos seguras.
Figura 3: Panorama del Proveedor de Almacenamiento Residencial de Alemania: 2025 vs H1 2026
En lugar de competir únicamente en hardware de baterías, los fabricantes se están diferenciando cada vez más a través de soluciones de energía integradas, capacidades de software y ofertas de clientes más amplias que crean valor adicional después de la instalación.
El Almacenamiento se Convierte en Infraestructura Energética Central
El mercado de baterías europeo se está desarrollando cada vez más según dos caminos complementarios en lugar de reemplazar un segmento con otro. Las baterías a escala de servicios públicos se están convirtiendo en infraestructura esencial para equilibrar la electricidad renovable y respaldar las operaciones de la red, mientras que el almacenamiento distribuido está expandiendo su papel dentro de hogares y empresas a través de sistemas integrados de gestión de energía.
Para los fabricantes, esto crea una oportunidad dual. Los proyectos conectados a la red más grandes proporcionan acceso a inversiones a escala de infraestructura, mientras que los mercados distribuidos ofrecen oportunidades para profundizar las relaciones con los clientes a través de soluciones energéticas más amplias y tecnologías conectadas. A medida que Europa avanza hacia un mercado de almacenamiento proyectado de 65 GWh en 2026, las baterías se están convirtiendo menos en un producto de energía limpia independiente y más en un componente central del sistema eléctrico en evolución de la región.
La próxima fase de este mercado será moldeada no solo por cuántas baterías se instalen, sino también por cuán efectivamente el almacenamiento se integra en la red eléctrica y el ecosistema energético más amplio. Las asociaciones y las capacidades de entrega se volverán cada vez más importantes, particularmente en el segmento comercial e industrial, donde la energía solar, el almacenamiento y la gestión de energía convergen en un único caso de negocio.
Aquí es donde la colaboración de la industria se vuelve crítica. European Sustainability Week 2026, que se llevará a cabo del 23 al 25 de noviembre en el histórico Petersberg cerca de Bonn, reúne a fabricantes, EPC, servicios públicos, inversores y compradores de energía industrial para explorar estos desarrollos. Como evento europeo C&I para industrias sostenibles, con un enfoque claro en energía renovable, energía solar y almacenamiento, proporciona una plataforma para el intercambio de información de mercado y soluciones prácticas. En el Foro Ambiental del 24 de noviembre, EUPD Research compartirá los últimos conocimientos del mercado, mientras que los líderes de la industria discutirán cómo el almacenamiento puede convertirse en infraestructura central para las empresas europeas.
El año pasado, más de 600 tomadores de decisiones de más de 23 países participaron. El registro está abierto en european-sustainability-week.com.
Autores: Daniel Fuchs y Ali Arfa
Daniel Fuchs es el Oficial Jefe de Clientes del Grupo EUPD. Tiene amplia experiencia internacional en ventas, marketing, participación de clientes y gestión estratégica de eventos en las industrias de energía renovable y tecnología limpia. Su trabajo se enfoca en construir estrategias de crecimiento centradas en el cliente, fortalecer asociaciones globales y apoyar el desarrollo del mercado en los sectores solar, almacenamiento de energía y sostenibilidad. Se puede comunicar con él en d.fuchs@eupd-research.com.
Ali Arfa es el Jefe de Gestión de Datos de EUPD Research. Es graduado de la Universidad de Bonn y cuenta con antecedentes en política europea y norteamericana. Su experiencia abarca investigación de mercado, desarrollo de políticas y análisis de partes interesadas. Su enfoque particular es en energía solar, almacenamiento de energía y consultoría estratégica. Se puede comunicar con él en a.arfa@eupd-research.com.
Límite de copyright: para seguir leyendo este documento, por favor accede a la fuente original.