Análisis de la carrera por energía solar espacial y órbita cislunar, con proyecciones de economía espacial de $2 billones en 2040 y diversificación de proveedores de tecnología fotovoltaica orbital.
Hay una intensa actividad sobre nuestras cabezas y, como ha ocurrido durante más de 70 años, estará alimentada por energía solar. Al trabajar en el segmento solar de alta tecnología, resulta difícil pasar por alto el aumento de la inversión y la expansión de las actividades tanto del sector público como del privado en las industrias espaciales emergentes. La financiación realmente parece representar una nueva oportunidad para que la industria solar se expanda hacia un mercado de alto valor, aunque su escala e importancia definitivas apenas comienzan a vislumbrarse.
Aunque gran parte de la atención y el debate de los medios se han centrado en las salidas a bolsa y las grandes ambiciones, está surgiendo una dinámica interesante entre los proveedores de tecnología solar que buscan suministrar energía a la creciente flota de satélites y otras operaciones espaciales. Y lo que parece realmente interesante es que, impulsados por el fuerte interés de los inversionistas, los desarrolladores de satélites, las empresas espaciales y los fabricantes solares especializados están desarrollando nuevas tecnologías y capacidades que podrían permitir que la actividad económica a gran altura sobre las nubes crezca y prospere.
Expansión de los eventos
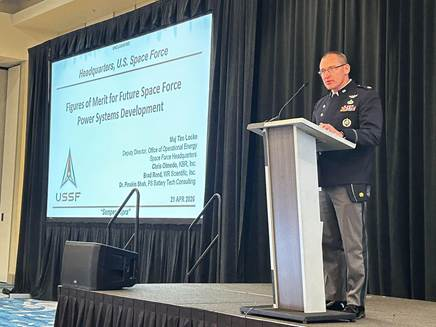
Este mayor nivel de actividad y dinamismo ha quedado patente en tres eventos celebrados en Estados Unidos en 2026 a los que ha asistido Eternal Sun: el Space Power Workshop, realizado en Torrance, Los Ángeles, en abril; y, apenas durante el último mes, la Space Photovoltaics Research and Technology Conference (SPRAT), en Cleveland, y la Small Satellite Conference, en Salt Lake City.
Los tres eventos se celebran desde hace décadas, lo que demuestra tanto la importancia histórica de los sistemas de energía para las operaciones espaciales como la profundidad de los conocimientos especializados que se han desarrollado en torno a ellos.
Cuando asistí al Space Power Workshop, quedó claro que existía una gran familiaridad entre los representantes del sector de la tecnología espacial y las empresas solares con una larga trayectoria como proveedores de este mercado. Y dado que el evento celebró este año su 40.º aniversario, no debería resultar sorprendente. Pero, junto con los veteranos del segmento y los actores establecidos, había un grupo de recién llegados que buscaba aportar enfoques innovadores a las operaciones espaciales y los sistemas de energía.
Muchas de las organizaciones espaciales consolidadas representadas en el Workshop son bien conocidas, entre ellas la Administración Nacional de Aeronáutica y el Espacio (NASA), la Agencia Espacial Europea (ESA) y la organización sin fines de lucro Aerospace Corporation, cuya historia se remonta a 1960. Para satisfacer sus necesidades de energía en órbita, estas organizaciones suelen mantener relaciones de larga duración con proveedores especializados en energía solar espacial, muchos de los cuales basan sus tecnologías fotovoltaicas en semiconductores III-V, incluidas las células solares de arseniuro de galio (GaAs).
Enfoques tradicionales
No hace falta tener un doctorado en energía fotovoltaica para comprender las ventajas de los semiconductores III-V. Con eficiencias de conversión superiores al 30% y una elevada resistencia a los protones y electrones de alta energía que predominan en el espacio en órbitas altas, desde hace mucho tiempo constituyen una elección obvia para las aplicaciones espaciales.
Sin embargo, las capacidades de producción de dispositivos solares III-V siguen siendo bastante limitadas. En el Space Power Workshop se mencionó que la capacidad de producción anual continúa por debajo de 5 MW y que los plazos de entrega pueden ser prolongados, lo que representa una limitación importante para su despliegue.
Los datos fiables sobre la cadena de suministro de energía solar espacial siguen siendo escasos. Como me comentó un experimentado analista solar, aunque «la energía solar espacial es muy interesante, actualmente se encuentra en la frontera de nuestra investigación». Pero, pese a esta limitada visibilidad, está claro que la actividad en toda la cadena de suministro de energía solar espacial se está acelerando.
Fotovoltaica espacial de próxima generación
Vale la pena repasar algunos de los acontecimientos recientes en el ámbito empresarial de la energía solar espacial. El 20 de mayo, York Space Systems, con sede en Denver, anunció la adquisición del desarrollador de energía solar espacial Solestial por 67 millones de dólares en efectivo y acciones. En lugar de utilizar semiconductores III-V, Solestial produce células y módulos de silicio cristalino (c-Si) para aplicaciones espaciales. La empresa utiliza sustratos ultradelgados de c-Si de 60 micras para producir células y módulos de heterounión mediante procesos de fabricación a baja temperatura. La adquisición se produjo después de la salida a bolsa de York Space Systems, que recaudó 4.750 millones de dólares en la Bolsa de Nueva York en enero.
Al mirar más allá de la energía solar, queda claro que los fondos están fluyendo hacia todo el sector espacial emergente. La organización sin fines de lucro Space Foundation informa que solo en abril de 2026 se destinaron 28.700 millones de dólares de inversión privada a empresas espaciales. La fundación señala que, mientras los inversionistas tradicionales de capital de riesgo cierran operaciones, inversionistas corporativos estratégicos como Airbus, Lockheed Martin y Google están destinando fondos al espacio, junto con fondos soberanos, fondos de pensiones y family offices. Además, según el informe, las constelaciones de satélites están resultando especialmente atractivas para los inversionistas.
Evolución tecnológica
La creciente demanda de satélites en órbita terrestre baja (LEO), incluidas aplicaciones como Starlink, parece estar impulsando un replanteamiento de los semiconductores para energía solar espacial. La LEO generalmente se extiende desde aproximadamente 160 km hasta 2.000 km sobre la Tierra. Con una menor exposición a la radiación que provoca degradación que en las órbitas más altas, y con vidas útiles previstas generalmente más cortas para los satélites, las células convencionales de silicio cristalino podrían resultar más adecuadas para esta próxima fase de industrialización espacial.
La reducción de los costos de lanzamiento también está haciendo más viables los sistemas solares espaciales de c-Si de menor costo. Un informe de PwC sobre la industria espacial publicado en abril de 2025 señala que, aunque «desplegar materiales pesados en órbita sigue siendo un obstáculo logístico», el aumento de la frecuencia de los lanzamientos y las innovaciones como los cohetes reutilizables podrían reducir la importancia de la relación potencia-peso para los sistemas solares espaciales. Según el informe, los costos de lanzamiento a LEO han «caído pronunciadamente» durante los últimos 15 años, hasta situarse en aproximadamente 2.000 dólares/kg o menos.
En lo que parece constituir un reconocimiento de la importancia de la innovación continua en laboratorios y fabricación de energía solar espacial, el Departamento de Energía de Estados Unidos ha lanzado una convocatoria de subvenciones por 12 millones de dólares. Al parecer, no son solo satélites lo que se está lanzando. La información sobre el Space Photovoltaic Research and Development Program se publicó el 31 de agosto y busca acelerar la innovación técnica y ampliar las capacidades nacionales de fabricación de energía solar espacial. El proceso de subvenciones está gestionado por TechWerx y permanecerá abierto hasta el 8 de octubre.
La oportunidad de la perovskita
Al igual que ocurre en la Tierra, la energía fotovoltaica de perovskita muestra un enorme potencial como tecnología de células solares de próxima generación para aplicaciones espaciales. En la conferencia SPRAT celebrada a principios de este mes en el Glenn Research Center de la NASA, los desarrolladores de perovskita tuvieron una presencia destacada en el programa.
Equipos del desarrollador de perovskita Swift Solar, así como investigadores de la Universidad de Rochester, Nueva York, y de la Universidad del Norte de Texas realizaron presentaciones durante el evento, y el equipo de Eternal Sun conversó con las empresas de perovskita Oxford PV y Beyond Silicon durante las pausas para el café.
En estas conversaciones quedó de manifiesto que, aunque las aplicaciones espaciales quizá no hayan sido una prioridad principal para la investigación y comercialización de la fotovoltaica de perovskita en el pasado, actualmente se consideran una importante oportunidad de negocio para sus desarrolladores. Y para las empresas espaciales, eficiencias superiores al 30% a costos muy inferiores a los de los semiconductores III-V representan una perspectiva sumamente atractiva.
Sin embargo, para cumplir esa promesa, la fotovoltaica de perovskita debe demostrar durabilidad y fiabilidad a largo plazo. Las empresas espaciales no pueden permitirse una degradación inesperada o fallas de los dispositivos después de asumir los enormes gastos necesarios para ponerlos en órbita. Se trata de un desafío similar al que afronta el despliegue terrestre de perovskitas, pero con mucho más en juego.
Dada la necesidad de probar exhaustivamente y caracterizar con precisión las células y módulos solares de perovskita y c-Si destinados al despliegue espacial, incluidos los dispositivos tándem, resulta alentador observar una fuerte demanda de simuladores solares avanzados procedente de este nicho en expansión. En diciembre de 2025, Eternal Sun reveló que suministraba activamente equipos equipados con paneles de diodos emisores de luz (LED) precalibrados para ensayos de masa de aire cero (AM0), lo que permite caracterizar con precisión las tecnologías solares diseñadas para su utilización en el espacio.
Límite de copyright: para seguir leyendo este documento, por favor accede a la fuente original.