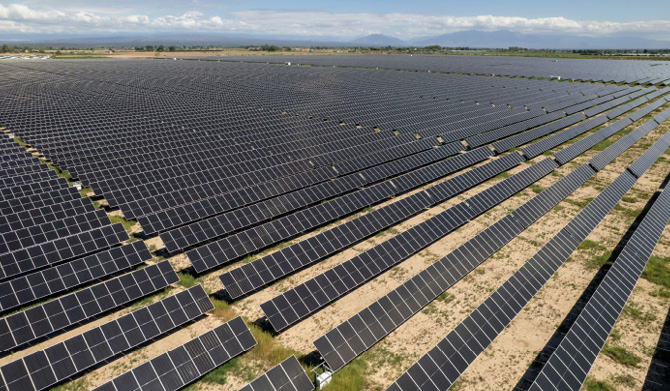
El sector solar de Argentina entra en nueva fase con capacidad instalada cercana a 2.6 GW, impulsado por demanda minera, autoconsumo y primeras licitaciones nacionales de almacenamiento en baterías, aunque limitado por capacidad de transmisión y acceso a financiamiento.
La industria solar argentina ha tenido que adaptarse desde que el programa de contratación pública de energías renovables RenovAR fue cerrado en 2025. La dependencia de grandes licitaciones centralizadas ha sido reemplazada por contratos del sector privado.
RenovAR se lanzó en 2016 y realizó cuatro licitaciones exitosas, agregando nueva capacidad limpia al mercado mayorista de electricidad de Argentina y al mercado de futuros de energías renovables de Argentina (conocido como MATER).
El punto de partida para el desarrollo posterior a RenovAR es una base instalada de más de 2 GW de capacidad solar. La capacidad solar instalada en Argentina alcanzó 2.5 GW en febrero, según datos del administrador del mercado mayorista de electricidad (CAMMESA), mientras que la capacidad renovable total llegó a 7.9 GW, excluyendo centrales hidroeléctricas mayores a 50 MW. Desde entonces, más proyectos nuevos han entrado en operación o han comenzado a alimentar electricidad a la red.
La granja solar Anchoris de 180 MW, ubicada en Mendoza en el norte de Argentina. Foto: Genneia
Demanda industrial
Varios proyectos han impulsado la última fase de crecimiento, que está siendo impulsada por la demanda industrial.
YPF Luz puso en operación la planta solar El Quemado de 305 MW en Mendoza este año. Ubicada en el departamento de Las Heras, la instalación cubre 620 hectáreas e implicó una inversión reportada de entre 211 y 220 millones de dólares, lo que la convierte en una de las plantas más grandes del país. YPF Luz señaló que el proyecto apoyará la creación de un centro de energía sostenible para desarrollos industriales.
La planta solar San Juan Sur de 129 MW propiedad de Genneia alcanzó operación comercial completa en junio, junto con la instalación San Rafael de 180 MW de la empresa. Genneia también opera una cartera solar más amplia que la ha posicionado como uno de los mayores productores de energía fotovoltaica de Argentina.
Tanto Genneia como YPF Luz han presentado solicitudes para cotizar en la Bolsa de Valores de Nueva York.
A menor escala, la Secretaría de Energía de Argentina autorizó la planta solar Del Valle de 12 MW propiedad de la empresa textil Algodonera del Valle en la provincia de Catamarca para unirse al mercado mayorista de electricidad como agente generador.
El proyecto ilustra otro modelo de desarrollo emergente. Las instalaciones fotovoltaicas industriales ya no están siendo impulsadas exclusivamente por la venta de electricidad renovable a la red, sino también por empresas que buscan mayor previsibilidad de costos y suministros de energía vinculados directamente a sus actividades comerciales.
El pipeline de desarrollo también continúa expandiéndose. En mayo, los desarrolladores presentaron solicitudes de acceso a transmisión para cuatro plantas solares con un total de 58.9 MW. Los cuatro proyectos planean conectarse a 33 kV, lo que refleja el papel creciente de plantas de tamaño medio vinculadas a redes de distribución o a infraestructura eléctrica existente y por lo tanto menos dependientes de las grandes líneas de transmisión de alto voltaje.
Cuello de botella en la red
Según Marcelo Álvarez, presidente de la Cámara Argentina de Energías Renovables (CADER), el país debe establecer un marco de transición mientras se desarrollan nuevos proyectos de transmisión.
"Las redes de distribución tienen un papel que desempeñar; los operadores de redes de distribución y GUMA –grandes usuarios del mercado mayorista de electricidad– con contratos directamente con redes de distribución son áreas que tendrán que ser fomentadas para que el mercado pueda continuar creciendo al ritmo actual; de lo contrario, habrá una desaceleración", dijo a pv magazine.
El cuello de botella de transmisión no es nuevo, pero se está volviendo cada vez más significativo. Las mejores regiones solares de Argentina, particularmente el noroeste y la región de Cuyo en el centro-oeste, ya están compitiendo por la capacidad disponible de conexión a la red.
Los proyectos mineros pueden ser capaces de justificar infraestructura dedicada, pero gran parte del crecimiento solar no minero del país requerirá soluciones intermedias.
"Hasta que la infraestructura de red esté físicamente disponible, los proyectos estarán vinculados a minería o conectados a redes de distribución", dijo Álvarez.
Minería y litio
La minería está emergiendo como uno de los impulsores más claros de nueva demanda de energías renovables. El esquema de incentivos para grandes inversiones (RIGI) se ha convertido en una herramienta clave para proyectos de litio y cobre, ofreciendo beneficios fiscales, aduaneros y de cambio a largo plazo. La planta solar El Quemado propiedad de YPF Luz es parte del esquema RIGI. Un informe de 2025 de la Secretaría de Minería identificó seis proyectos de litio en operación, junto con 15 proyectos en etapas avanzadas de desarrollo y más de 40 en etapas iniciales. El mismo informe proyectó que las exportaciones anuales de litio podrían superar 11.3 mil millones de dólares para 2032, aumentando desde 645 millones de dólares en 2024.
Para el sector solar, el vínculo es directo ya que los proyectos mineros requieren energía competitiva y trazable. Álvarez señaló que la minería "será el beneficiario principal" de una agenda de transición energética.
"Toda la inversión minera en Argentina está planeada alrededor de las energías renovables –sistemas conectados a la red, aislados e híbridos– pero todos basados en energías renovables. Por eso soy optimista sobre la actividad de energías renovables en Argentina", dijo.
La minería de litio es un impulsador importante de la demanda del sector de energías renovables de Argentina y los analistas esperan que esto crezca.
Crecimiento de generación distribuida
La capacidad de generación distribuida también está creciendo. Después de años de tarifas subsidiadas, la eliminación de subsidios generalizados y el aumento en los costos de electricidad han cambiado la ecuación económica para el autoconsumo. Martín Ponsá, ingeniero eléctrico especializado en solar para autoconsumo industrial, generación distribuida y acuerdos de compra de energía en sitio (PPAs), dijo que hay un tailwind impulsando el mercado de generación distribuida de Argentina hacia adelante. Como explicó, las tarifas fueron congeladas en 2019 y el aumento posterior alteró la rentabilidad de los proyectos.
"Los precios del equipamiento, incluyendo inversores y paneles solares, están en mínimos históricos, y hay considerable competencia en la mano de obra de instalación", dijo Ponsá. "Anteriormente, un cálculo de período de recuperación resultaría en siete, ocho o 10 años. Hoy, es alrededor de tres a cuatro años".
Según sus datos, Argentina tenía 4.253 usuarios-generadores y 143 MW instalados en marzo de 2026 bajo el esquema formal, aunque la cifra real podría ser mayor debido a instalaciones aisladas de la red o sistemas que no han completado el proceso de conexión.
"Puede haber más del 40% de instalaciones que nadie ve", según Ponsá.
El cambio se puede ver en el sector industrial. Ponsá dijo que el crecimiento inicial estuvo concentrado entre usuarios de viviendas con mayor capacidad de compra, particularmente en conjuntos residenciales privados –comunidades residenciales cerradas típicamente ubicadas en las afueras de grandes ciudades–. Como explicó, las empresas están explorando la posibilidad de instalar sistemas solares para autoconsumo, en un contexto donde la fotovoltaica ya no es meramente una decisión ambiental o de reputación sino que se está convirtiendo en una herramienta para reducción de costos, protección contra volatilidad de tarifas y mejora de competitividad de la producción.
Almacenamiento de energía
El almacenamiento de energía es el tercer pilar del mercado solar emergente de Argentina. El país no ha adoptado el almacenamiento en baterías de la misma manera que el país vecino Chile (ver pp. 18-21), donde el curtailment solar impulsó el desarrollo de sistemas para desplazar la generación del mediodía excedente a la noche. En Argentina, las primeras licitaciones BESS fueron una respuesta a necesidades de gestión del sistema y la demanda, más la necesidad de proporcionar alivio en nodos críticos de la red.
La licitación AlmaGBA fue el primer paso con una convocatoria para contratar almacenamiento con los distribuidores de electricidad Edenor y Edesur en el área metropolitana de Buenos Aires. Según el gobierno, se adjudicaron 713 MW de capacidad, más del 40% superior al objetivo inicial de 500 MW, con una inversión estimada de más de 540 millones de dólares. Los proyectos actualmente están avanzando.
El segundo paso fue Alma SADI, nombrado así por el sistema de interconexión nacional de energía de Argentina. En julio, la Secretaría de Energía adjudicó 700 MW entre 20 proyectos en siete regiones del país, representando una inversión estimada de 700 millones de dólares. El proceso recibió 235 ofertas técnicas totalizando 8.3 GW, más de 11 veces el objetivo licitado. Los ganadores fueron Genneia, DQD Energy, 360 Energy Solar, Aluar e Intermepro.
Oportunidades y restricciones
Argentina tiene fuertes recursos solares, creciente demanda minera, precios de electricidad que hacen atractiva la generación distribuida, desarrolladores del sector privado activos y un nuevo segmento de almacenamiento de energía a gran escala. Pero también tiene redes inadecuadas, financiamiento caro y un entorno macroeconómico que aún limita la entrada de capital.
Álvarez dijo que la oportunidad puede ser capturada. Hizo un llamado a una ley de eficiencia energética, promovida como una iniciativa del sector privado, para ayudar a proporcionar un marco más ordenado para el crecimiento de energías renovables en Argentina.
"Con la demanda que vendrá del sector minero, los precios relativos actuales, la transformación del mercado eléctrico y la expansión de la contratación bilateral, el sector de energías renovables debe continuar creciendo", dijo.