Análisis de progreso fotovoltaico en Latinoamérica mostrando crecimiento de energía solar y necesidad de inversión en almacenamiento e infraestructura de red.
La participación de la energía solar y eólica en la mezcla de generación de energía de Latinoamérica continúa creciendo, con energías renovables que comprenden aproximadamente el 80% de la capacidad de generación de energía recién instalada en 2025. Las sequías cada vez más frecuentes, la creciente demanda de estabilidad de la red y el continuo descenso de los costos de generación solar han impulsado a los países de la región a adoptar energía limpia. Sin embargo, a medida que se despliega más energía solar y eólica, los requisitos de regulación de frecuencia, reservas operativas y estabilidad de la red han aumentado.
Brasil sigue siendo el mercado solar más grande de Latinoamérica, mientras que Chile destaca como el mercado más maduro de la región para almacenamiento de energía. Al mismo tiempo, México, Colombia y Argentina continúan impulsando el crecimiento del mercado de energías renovables a través de políticas gubernamentales y el avance de proyectos a escala de servicios públicos.
La demanda de energía solar en Latinoamérica alcanzó aproximadamente 30 GW en 2025, un aumento de alrededor del 9% año tras año. Para el futuro cercano, se prevé que la demanda disminuya a 27 GW en 2026 debido a limitaciones de capacidad de la red y restricciones de alimentadores en varios países. A pesar de esta desaceleración a corto plazo, se espera que la demanda anual regional de energía solar siga siendo de 42 GW a 54 GW para 2030, apoyada por políticas de transición energética, creciente demanda de electricidad y adquisiciones corporativas cada vez mayores de electricidad de energías renovables.
Brasil
Brasil es el mercado de energía solar más grande de Latinoamérica, con el segmento de generación distribuida más maduro de la región. A finales de junio de 2026, la generación distribuida representaba aproximadamente el 68% de la capacidad acumulada instalada de energía solar del país.
Una actualización de las regulaciones de distribución y generación de Brasil en 2022 (Ley No. 14.300/2022) llevó a una revisión de la medición neta de energía solar en techos del país, requiriendo que los usuarios paguen una proporción cada vez mayor de los cargos de la red de distribución. Los proyectos que presentaron solicitudes anteriormente siguen siendo elegibles para términos más favorables, lo que desencadenó una ola de instalación significativa durante 2022 a 2023.
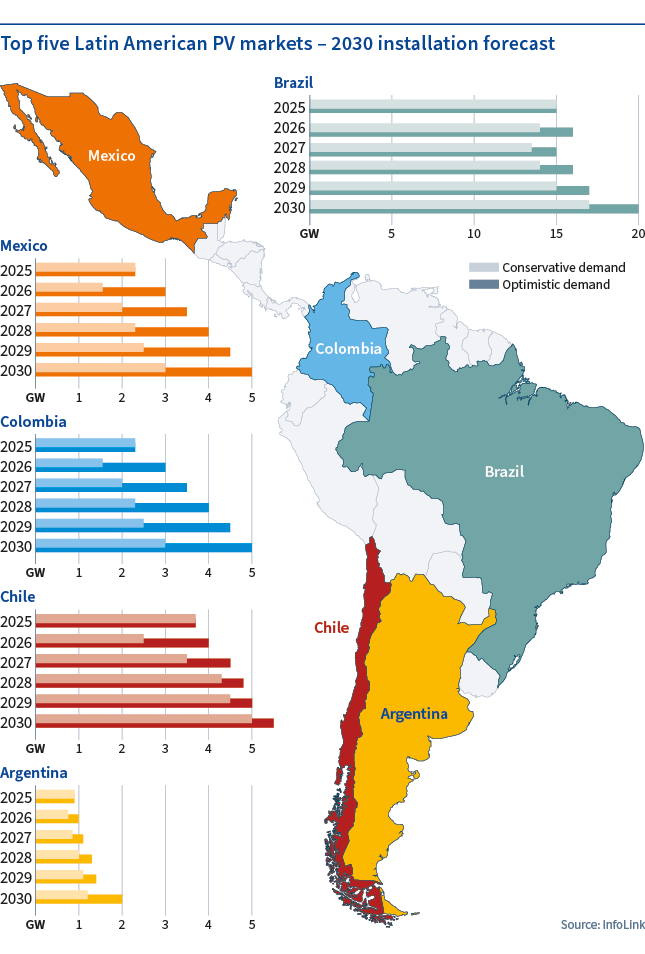
A medida que los cargos de distribución han ido aumentando año tras año, el crecimiento de la demanda de energía solar distribuida se ha desacelerado gradualmente. La demanda de energía solar de Brasil alcanzó aproximadamente 15 GW en 2025 y se proyecta que disminuya ligeramente a 14 GW en 2026, mientras que aún representa más del 50% de la demanda total latinoamericana.
Para reducir la carga fiscal, el gobierno brasileño propuso algunas reestructuraciones regulatorias (Medida Provisional No. 1.304/2025) como parte de su reforma del mercado de energía. La medida planea imponer un límite de gasto en la Cuenta de Desenvolvimento Energético (CDE) e introducir el Encargo de Complemento de Recursos (ECR), trasladando gradualmente parte de los costos de transición energética a los consumidores subsidiados.
Se proyecta que el crecimiento en el mercado de energía solar distribuida altamente dependiente de subsidios se desacelerará aún más desde la segunda mitad de 2026 hasta 2027. Aun así, gracias a acuerdos de compra de energía corporativos (CPPAs) respaldados por el desarrollo gradual de proyectos de energía solar a escala de servicios públicos montados en tierra y el mercado de almacenamiento de energía, la perspectiva de crecimiento de energías renovables a largo plazo de Brasil sigue siendo sin cambios, con la demanda de energía solar proyectada que aún se espera que alcance 17 GW a 20 GW para 2030.
México
México fue considerado recientemente uno de los mercados de energía solar más prometedores de Latinoamérica, pero la demanda de energía solar del país ha fluctuado notablemente en los últimos años debido a cambios en las políticas energéticas y cambios administrativos. Apoyado por sólidos recursos solares y su proximidad a las cadenas de suministro estadounidenses, México continúa viendo crecimiento en la demanda de electricidad comercial e industrial (C&I), impulsado por regiones industriales en el norte y a lo largo de la frontera entre Estados Unidos y México. La adquisición corporativa de energía renovable también proporciona apoyo a largo plazo para el mercado de energía solar.
En contraste, después de que la administración anterior encabezada por el Presidente Andrés Manuel López Obrador fortaleció el papel dominante de la empresa estatal Comisión Federal de Electricidad (CFE), la inversión en algunos proyectos de energías renovables privadas y el desarrollo de la red se desaceleró, limitando el avance de proyectos de energía solar a escala de servicios públicos y limitando el crecimiento del mercado de almacenamiento de energía. México también carece de un mecanismo integral del mercado de almacenamiento de energía y un marco regulatorio. Las aplicaciones actuales se concentran principalmente en energía de respaldo comercial e industrial, sistemas pequeños de energía solar más almacenamiento y proyectos de demostración, con el despliegue a nivel de red a gran escala aún por comenzar.
Para mejorar el ambiente de inversión, la Presidenta Claudia Sheinbaum introdujo la Ley del Sector Eléctrico revisada (Ley del Sector Eléctrico) y reformas energéticas relacionadas en enero de 2025. Mientras mantiene el papel dominante de la CFE, las reformas reabrieron modelos de inversión privada y mixta seleccionados y ampliaron las oportunidades de participación para proyectos de energías renovables. La creciente demanda de electricidad industrial y la adquisición corporativa creciente de electricidad de energías renovables continúan apoyando una perspectiva de mercado positiva.
El 5 de junio de 2026, la CFE de México anunció los resultados de la primera licitación bajo los esquemas de desarrollo mixto (Esquemas Mixtos), que abarca aproximadamente 7,4 GW (CA) de capacidad. La energía solar representó alrededor de 6,7 GW (CA), o casi el 90% del total, indicando el continuo impulso para avanzar el desarrollo de energía solar a escala de servicios públicos. La demanda de energía solar de México alcanzó aproximadamente 2,4 GW en 2025 y se proyecta que aumente a 3,5 GW a 5 GW para 2030.
Chile
Chile se encuentra entre los mercados de energía solar más maduros de Latinoamérica. Apoyado por los recursos solares excepcionales del Desierto de Atacama en el norte de Chile, la energía solar a escala de servicios públicos montada en tierra se ha expandido rápidamente. La demanda de energía solar alcanzó aproximadamente 3,7 GW en 2025 y se proyecta que aumente a 5 GW a 5,5 GW anualmente para 2030. Dada la liberalización altamente del mercado de electricidad de Chile y la sustancial demanda de energía del sector minero, los CPPAs y las plantas de energía a escala de servicios públicos se han convertido en las fuentes principales de demanda.
Chile fue un pionero en el frente de políticas, habiendo promulgado legislación de energía limpia en 2008 (Ley 20.257) para establecer un sistema de cuotas para energías renovables no convencionales (ERNC). En 2013, Chile aprobó legislación para elevar el objetivo de generación de ERNC (energías renovables excluyendo la gran hidroeléctrica) al 20% para 2025 (Ley 20.698).
Desde entonces, el gobierno ha continuado avanzando la eliminación gradual de plantas de energía de carbón y el objetivo de neutralidad de carbono de 2050 del país, lo que ha impulsado un crecimiento sostenido en la inversión de energías renovables. En años recientes, un número creciente de proyectos de energía solar a escala de servicios públicos han incorporado sistemas de almacenamiento de energía para mitigar la limitación solar y mejorar el equilibrio punta-valle. Aunque algunas regiones continúan enfrentando congestión de transmisión y limitación de energía, Chile sigue siendo uno de los mercados de energía solar y almacenamiento de energía más avanzados de Latinoamérica, apoyado por sus mecanismos de mercado bien establecidos y políticas energéticas.
Colombia
En comparación con Brasil y Chile, el mercado de energía solar de Colombia comenzó más tarde pero recientemente ha visto un aumento en el crecimiento. Dada la dependencia histórica del país de la energía hidroeléctrica, el gobierno ha promovido activamente la diversificación energética en respuesta a un clima cambiante y frecuentes escaseces de agua, haciendo que la energía solar sea un pilar clave de su transición energética. El mercado es actualmente dominado por proyectos a escala de servicios públicos montados en tierra, mientras que los mercados para energía solar en techos y comunidades de energía se encuentran en etapas tempranas de desarrollo, ofreciendo un sustancial potencial de crecimiento a largo plazo.
En el frente de políticas, Colombia ha continuado atrayendo inversión privada a través de subastas de energías renovables, incentivos fiscales y reformas de transmisión y distribución. El gobierno ha propuesto restricciones en la nueva exploración de petróleo y gas y aceleró la transición energética, dirigiéndose a una participación del 50% de ERNC para 2030 y neutralidad de carbono para 2050. La demanda de energía solar de Colombia alcanzó aproximadamente 2,3 GW en 2025 y se proyecta que aumente a 3 GW a 5 GW para 2030, lo que la convierte en uno de los mercados emergentes de más rápido crecimiento de Latinoamérica.
Notablemente, en comparación con mercados más maduros como Brasil y Chile, la penetración de energías renovables de Colombia sigue siendo relativamente limitada, mientras que la infraestructura de la red, la capacidad de transmisión y distribución y los mecanismos de mercado aún requieren mejora. El despliegue de almacenamiento de energía se concentra por lo tanto en proyectos de demostración, aplicaciones pequeñas de apoyo a la red y microrredes de áreas remotas, con un mercado a gran escala aún por formarse.
Siguiente fase
Juntos, estos cuatro mercados representan casi el 80% de la demanda total de energía solar en Latinoamérica y sirven como los impulsores principales del desarrollo del mercado regional, mientras que otros países continúan avanzando el despliegue de energía solar. Notablemente, se espera que el crecimiento de la demanda de energía solar en Latinoamérica se desacelerará en 2026 debido a capacidad insuficiente de la red, retrasos en el desarrollo de transmisión y distribución y restricciones de conexión a la red en varios países, indicando que la expansión del mercado gradualmente ha superado el desarrollo de la infraestructura de la red.
A medida que la penetración de energías renovables continúa aumentando, el mercado de energías renovables de Latinoamérica está en transición de una fase centrada principalmente en adiciones de capacidad a una enfocada en integración de la red y optimización del sistema. El crecimiento futuro dependerá cada vez más del despliegue de almacenamiento de energía, mejoras de la infraestructura de transmisión y distribución y capacidades de despacho de red más sólidas para apoyo a niveles más altos de integración de energías renovables.
A mediano y largo plazo, los impulsores de crecimiento fundamentales de la región, incluidas las políticas de transición energética, adquisición corporativa de electricidad de energías renovables y creciente demanda de electricidad, permanecen intactos. A medida que los países continúan fortaleciendo la infraestructura de la red y refinan los mecanismos de mercado, se espera que el mercado de energías renovables de Latinoamérica mantenga un sólido potencial de crecimiento y siga siendo una región clave de crecimiento para la inversión global en energías renovables.
Acerca de la autora
Jenny Lin, analista asociada del departamento solar de InfoLink Consulting, se enfoca en la investigación de la cadena de suministro solar global con énfasis en el segmento de obleas. Sus responsabilidades incluyen el seguimiento de cambios estratégicos, tendencias de precios y tasas de utilización entre fabricantes para entregar inteligencia de mercado que apoye la toma de decisiones corporativas. Lin monitorea de cerca los mercados solares emergentes en Oriente Medio, Latinoamérica y África, realizando investigaciones sobre políticas regionales, progreso de licitaciones y desarrollo de proyectos.